Domain rund-um-versicherung.de kaufen?
Wir ziehen mit dem Projekt
rund-um-versicherung.de um.
Sind Sie am Kauf der Domain
rund-um-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rund-um-versicherung.de kaufen?
Wann und unter welchen Bedingungen erfolgt die Prämienzahlung bei der Versicherung?
Die Prämienzahlung erfolgt in der Regel monatlich, quartalsweise oder jährlich, je nach Vereinbarung mit der Versicherung. Die Prämie muss pünktlich und vollständig bezahlt werden, um den Versicherungsschutz aufrechtzuerhalten. Bei Nichtzahlung kann die Versicherungspolice gekündigt werden. **
Wie kann man die Versicherungsleistung optimieren, um sowohl die finanzielle Sicherheit als auch den Schutz vor unerwarteten Ereignissen zu gewährleisten?
Um die Versicherungsleistung zu optimieren, ist es wichtig, die individuellen Bedürfnisse und Risiken zu analysieren, um die richtige Art und Höhe der Versicherungsdeckung zu bestimmen. Dies kann durch eine gründliche Beratung mit einem Versicherungsberater oder -makler erreicht werden. Zudem ist es ratsam, regelmäßig die Versicherungspolicen zu überprüfen und anzupassen, um sicherzustellen, dass sie den aktuellen Lebensumständen und Risiken entsprechen. Darüber hinaus ist es wichtig, verschiedene Versicherungsangebote zu vergleichen, um die bestmögliche Deckung zu den besten Konditionen zu erhalten. Schließlich ist es sinnvoll, auch über alternative Formen der Risikovorsorge, wie beispielsweise Notfallfonds oder langfristige Sparpläne, **
Ähnliche Suchbegriffe für Flammenhemmend
Top-Angebote
Produkte zum Begriff Flammenhemmend:
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umsetzen?
Um Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umzusetzen, ist es wichtig, eine umfassende Analyse der individuellen Risiken durchzuführen. Darauf aufbauend sollte eine maßgeschneiderte Absicherungsstrategie entwickelt werden, die sowohl kurzfristige als auch langfristige Risiken abdeckt. Zudem ist es ratsam, regelmäßig die Absicherungsmaßnahmen zu überprüfen und anzupassen, um Veränderungen in den persönlichen Umständen und auf dem Markt zu berücksichtigen. Darüber hinaus ist es sinnvoll, sich professionelle Beratung von Experten in den jeweiligen Bereichen einzuholen, um die bestmögliche Absicherung zu gewährleisten. **
-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
-
Wie kann man die Prämienzahlung für Versicherungen am besten verwalten und optimieren, um Kosten zu senken und den Versicherungsschutz zu maximieren?
1. Vergleiche regelmäßig die Angebote verschiedener Versicherungsunternehmen, um die besten Prämien zu erhalten. 2. Nutze Rabatte und Sonderaktionen, um Kosten zu senken. 3. Passe den Versicherungsschutz an deine aktuellen Bedürfnisse an, um Über- oder Unterversicherung zu vermeiden. **
-
Wann sollte die Prämie für die Versicherungspolice gezahlt werden? Wie wirkt sich die Höhe der Prämienzahlung auf die Versicherungsleistung aus?
Die Prämie für die Versicherungspolice sollte in der Regel zu Beginn des Versicherungszeitraums gezahlt werden. Die Höhe der Prämienzahlung beeinflusst die Höhe der Versicherungsleistung, da eine höhere Prämie in der Regel zu einer höheren Deckungssumme oder besseren Leistungen führt. Eine niedrigere Prämie kann jedoch auch zu einer geringeren Versicherungsleistung oder höheren Selbstbeteiligung führen. **
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
Was sind die verschiedenen Methoden der Prämienzahlung in den Bereichen Versicherung, Bankwesen und Mitarbeitervergütung?
In der Versicherungsbranche können Prämienzahlungen jährlich, halbjährlich, vierteljährlich oder monatlich erfolgen. Im Bankwesen können Prämienzahlungen als Einmalzahlung, als regelmäßige Zahlung oder als variable Vergütung erfolgen. Bei der Mitarbeitervergütung können Prämienzahlungen als Bonuszahlungen, Provisionen, Aktienoptionen oder als Leistungsprämien erfolgen. Die verschiedenen Methoden der Prämienzahlung dienen dazu, die finanzielle Belastung für Kunden, Mitarbeiter und Unternehmen zu optimieren und flexibel zu gestalten. **
Top-Angebote
Produkte zum Begriff Flammenhemmend:
-
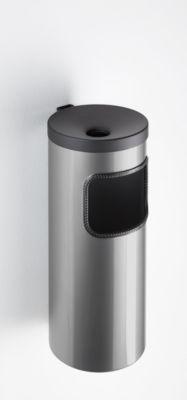
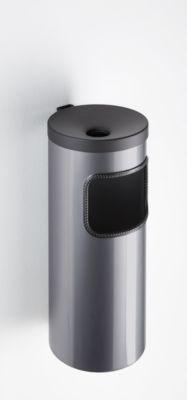
Kombi-Ascher, Abfall-Volumen von 5,6 l, flammenhemmend, Kippvorrichtung, inkl. Montagematerial, Ø 180 x H 400 mm, EdelstahlEine geordnete Abfall- und Kippenentsorgung ist essenziell, um Hygiene und Sicherheit in verschiedenen Umgebungen zu gewährleisten. Der hochwertige Kombi-Ascher bietet eine effiziente Lösung für Innenbereiche und geschützte Außenbereiche. Dieser Kombi-Ascher vereint die Funktionen eines Abfallbehälters mit 5,6 Liter Auffangvolumen und eines Standaschers. Zigaretten- und Zigarrenkippen fallen direkt in das Innere, wodurch die Brandgefahr minimiert wird. Die Spezialkonstruktion riegelt die Sauerstoffzufuhr ab, sodass Flammen zuverlässig erstickt werden. Für eine einfache und hygienische Entleerung sorgt der herausnehmbare, verzinkte Inneneinsatz. Dank der integrierten Kippvorrichtung gestaltet sich die Handhabung besonders sauber und komfortabel. Das Gehäuse ist in zwei Ausführungen erhältlich: kunststoffbeschichtetes Stahlblech in verschiedenen Farben oder vollständig aus Edelstahl, jeweils mit einem Oberteil und Halterungen in schwarzer Farbgebung. Die Lieferung erfolgt inklusive Montagematerial, sodass der Ascher unkompliziert montiert werden kann. Mit seinen kompakten Gesamtmaßen von Ø 180 x H 400 mm fügt sich der Kombi-Ascher harmonisch in jede Umgebung ein und erfüllt höchste Ansprüche an Funktionalität und Design. Dieser Kombi-Ascher ist eine praktische Wahl für Büros, Raucherbereiche und öffentliche Einrichtungen, um eine sichere und ordentliche Abfallentsorgung zu gewährleisten. Ausführung: * Hochwertiger Kombi-Ascher * Geeignet für den Inneneinsatz und den geschützten Außeneinsatz * Abfallbehälter mit 5,6 Liter Auffangvolumen * Dient sowohl als Abfallbehälter als auch als Standascher für Zigaretten- und Zigarrenkippen * Zigaretten- und Zigarrenkippen fallen unmittelbar nach innen, die Brandgefahr wird dadurch verhindert * die Spezialkonstruktion riegelt die Sauerstoffzufuhr ab, so dass Flammen ersticken * herausnehmbarer und verzinkter Inneneinsatz für die Kippen (Ø 175 x H 58 mm) * Dank Kippvorrichtung einfach und sauber zu entleeren * Wahlweise mit Gehäuse aus kunststoffbeschichtetem Stahlblech in verschiedenen Farben oder vollständig aus Edelstahl (Oberteil und Halterung dabei immer in schwarzer Farbgebung)Weitere Details: * Lieferung erfolgt inkl. Montagematerial * Maße Einwurf-Öffnung: ca. 95 x 135 mm * Gesamtmaße: Ø 180 x H 400 mm * Gesamtgewicht: ca. 2,5 kg129,71 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wann und unter welchen Bedingungen erfolgt die Prämienzahlung bei der Versicherung?
Die Prämienzahlung erfolgt in der Regel monatlich, quartalsweise oder jährlich, je nach Vereinbarung mit der Versicherung. Die Prämie muss pünktlich und vollständig bezahlt werden, um den Versicherungsschutz aufrechtzuerhalten. Bei Nichtzahlung kann die Versicherungspolice gekündigt werden. **
-
Wie kann man die Versicherungsleistung optimieren, um sowohl die finanzielle Sicherheit als auch den Schutz vor unerwarteten Ereignissen zu gewährleisten?
Um die Versicherungsleistung zu optimieren, ist es wichtig, die individuellen Bedürfnisse und Risiken zu analysieren, um die richtige Art und Höhe der Versicherungsdeckung zu bestimmen. Dies kann durch eine gründliche Beratung mit einem Versicherungsberater oder -makler erreicht werden. Zudem ist es ratsam, regelmäßig die Versicherungspolicen zu überprüfen und anzupassen, um sicherzustellen, dass sie den aktuellen Lebensumständen und Risiken entsprechen. Darüber hinaus ist es wichtig, verschiedene Versicherungsangebote zu vergleichen, um die bestmögliche Deckung zu den besten Konditionen zu erhalten. Schließlich ist es sinnvoll, auch über alternative Formen der Risikovorsorge, wie beispielsweise Notfallfonds oder langfristige Sparpläne, **
-
Wie kann man Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umsetzen?
Um Risikoabsicherung in den Bereichen Finanzen, Gesundheit und Versicherung effektiv umzusetzen, ist es wichtig, eine umfassende Analyse der individuellen Risiken durchzuführen. Darauf aufbauend sollte eine maßgeschneiderte Absicherungsstrategie entwickelt werden, die sowohl kurzfristige als auch langfristige Risiken abdeckt. Zudem ist es ratsam, regelmäßig die Absicherungsmaßnahmen zu überprüfen und anzupassen, um Veränderungen in den persönlichen Umständen und auf dem Markt zu berücksichtigen. Darüber hinaus ist es sinnvoll, sich professionelle Beratung von Experten in den jeweiligen Bereichen einzuholen, um die bestmögliche Absicherung zu gewährleisten. **
-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
Ähnliche Suchbegriffe für Flammenhemmend
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kombi-Ascher, Abfall-Volumen von 5,6 l, flammenhemmend, Kippvorrichtung, inkl. Montagematerial, Ø 180 x H 400 mm, Metall, graphitgrauEine geordnete Abfall- und Kippenentsorgung ist essenziell, um Hygiene und Sicherheit in verschiedenen Umgebungen zu gewährleisten. Der hochwertige Kombi-Ascher bietet eine effiziente Lösung für Innenbereiche und geschützte Außenbereiche. Dieser Kombi-Ascher vereint die Funktionen eines Abfallbehälters mit 5,6 Liter Auffangvolumen und eines Standaschers. Zigaretten- und Zigarrenkippen fallen direkt in das Innere, wodurch die Brandgefahr minimiert wird. Die Spezialkonstruktion riegelt die Sauerstoffzufuhr ab, sodass Flammen zuverlässig erstickt werden. Für eine einfache und hygienische Entleerung sorgt der herausnehmbare, verzinkte Inneneinsatz. Dank der integrierten Kippvorrichtung gestaltet sich die Handhabung besonders sauber und komfortabel. Das Gehäuse ist in zwei Ausführungen erhältlich: kunststoffbeschichtetes Stahlblech in verschiedenen Farben oder vollständig aus Edelstahl, jeweils mit einem Oberteil und Halterungen in schwarzer Farbgebung. Die Lieferung erfolgt inklusive Montagematerial, sodass der Ascher unkompliziert montiert werden kann. Mit seinen kompakten Gesamtmaßen von Ø 180 x H 400 mm fügt sich der Kombi-Ascher harmonisch in jede Umgebung ein und erfüllt höchste Ansprüche an Funktionalität und Design. Dieser Kombi-Ascher ist eine praktische Wahl für Büros, Raucherbereiche und öffentliche Einrichtungen, um eine sichere und ordentliche Abfallentsorgung zu gewährleisten. Ausführung: * Hochwertiger Kombi-Ascher * Geeignet für den Inneneinsatz und den geschützten Außeneinsatz * Abfallbehälter mit 5,6 Liter Auffangvolumen * Dient sowohl als Abfallbehälter als auch als Standascher für Zigaretten- und Zigarrenkippen * Zigaretten- und Zigarrenkippen fallen unmittelbar nach innen, die Brandgefahr wird dadurch verhindert * die Spezialkonstruktion riegelt die Sauerstoffzufuhr ab, so dass Flammen ersticken * herausnehmbarer und verzinkter Inneneinsatz für die Kippen (Ø 175 x H 58 mm) * Dank Kippvorrichtung einfach und sauber zu entleeren * Wahlweise mit Gehäuse aus kunststoffbeschichtetem Stahlblech in verschiedenen Farben oder vollständig aus Edelstahl (Oberteil und Halterung dabei immer in schwarzer Farbgebung)Weitere Details: * Lieferung erfolgt inkl. Montagematerial * Maße Einwurf-Öffnung: ca. 95 x 135 mm * Gesamtmaße: Ø 180 x H 400 mm * Gesamtgewicht: ca. 2,5 kg98,76 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wie kann man die Prämienzahlung für Versicherungen am besten verwalten und optimieren, um Kosten zu senken und den Versicherungsschutz zu maximieren?
1. Vergleiche regelmäßig die Angebote verschiedener Versicherungsunternehmen, um die besten Prämien zu erhalten. 2. Nutze Rabatte und Sonderaktionen, um Kosten zu senken. 3. Passe den Versicherungsschutz an deine aktuellen Bedürfnisse an, um Über- oder Unterversicherung zu vermeiden. **
-
Wann sollte die Prämie für die Versicherungspolice gezahlt werden? Wie wirkt sich die Höhe der Prämienzahlung auf die Versicherungsleistung aus?
Die Prämie für die Versicherungspolice sollte in der Regel zu Beginn des Versicherungszeitraums gezahlt werden. Die Höhe der Prämienzahlung beeinflusst die Höhe der Versicherungsleistung, da eine höhere Prämie in der Regel zu einer höheren Deckungssumme oder besseren Leistungen führt. Eine niedrigere Prämie kann jedoch auch zu einer geringeren Versicherungsleistung oder höheren Selbstbeteiligung führen. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Was sind die verschiedenen Methoden der Prämienzahlung in den Bereichen Versicherung, Bankwesen und Mitarbeitervergütung?
In der Versicherungsbranche können Prämienzahlungen jährlich, halbjährlich, vierteljährlich oder monatlich erfolgen. Im Bankwesen können Prämienzahlungen als Einmalzahlung, als regelmäßige Zahlung oder als variable Vergütung erfolgen. Bei der Mitarbeitervergütung können Prämienzahlungen als Bonuszahlungen, Provisionen, Aktienoptionen oder als Leistungsprämien erfolgen. Die verschiedenen Methoden der Prämienzahlung dienen dazu, die finanzielle Belastung für Kunden, Mitarbeiter und Unternehmen zu optimieren und flexibel zu gestalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.